Cómo ahorrar dinero: las estrategias que de verdad funcionan en Argentina
Descubrí cómo transformar la plata en una aliada sin renunciar a lo que te gusta. Te propongo un plan práctico: presupuesto simple, el hábito del preahorro y estrategias para ahorrar en pesos o dólares, adaptables a realidad.
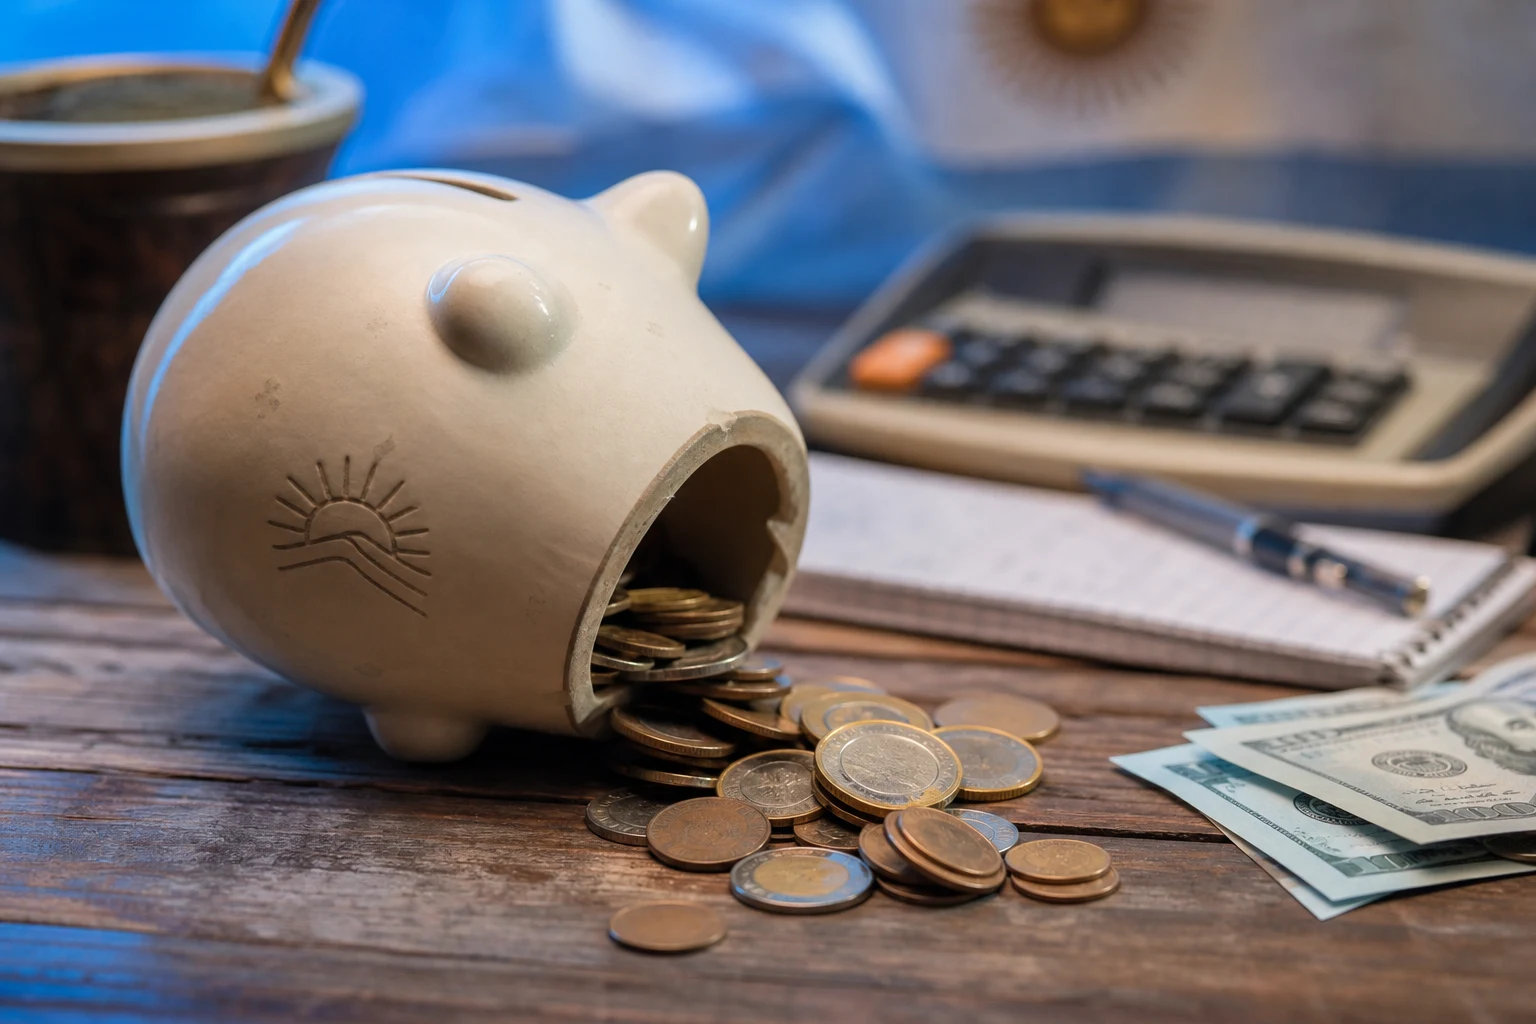
Sentís que la plata no te alcanza, que llegás con lo justo a fin de mes y la idea de ahorrar te parece una misión imposible. Tranquilo, no sos el único. En un contexto como el de Argentina, guardar una parte de tus ingresos puede ser un verdadero desafío, pero te aseguro que no es una utopía.
Ahorrar no se trata de privarte de todo lo que te gusta, sino de tomar el control de tus finanzas. Es una habilidad que se aprende y se entrena. La clave está en cambiar la mentalidad: el ahorro no es "lo que sobra" a fin de mes (porque, seamos honestos, casi nunca sobra). Es una decisión, un gasto fijo más que te pagás a vos mismo primero.
En esta guía, vamos a ir paso a paso. Te voy a mostrar las estrategias y los hábitos que funcionan en nuestro país para que empieces a construir tu futuro financiero, sin importar cuánto ganes.
El primer paso para ahorrar: saber en qué se te va la plata
No podés arreglar una pérdida de agua si no sabés dónde está el caño roto. Con tus finanzas pasa exactamente lo mismo. El primer paso, innegociable, es entender a dónde va tu dinero cada mes. Sin este mapa, cualquier intento de ahorro será un tiro al aire.
Armá un presupuesto simple:
No necesitás una planilla de Excel complicadísima. Podés usar una libreta, el bloc de notas de tu celular o una app. Lo importante es que anotes todo.
- Registrá tus ingresos: Anotá todo el dinero que entra en el mes. Tu sueldo, honorarios si sos monotributista, alguna changa, todo suma. Si tus ingresos son variables, usá un promedio de los últimos tres meses para tener una base realista.
- Registrá tus gastos (sin trampas): Durante un mes, anotá absolutamente cada peso que gastes. Desde el alquiler y las expensas hasta el café que comprás de camino al trabajo.
- Clasificá los gastos: Una vez que tengas el registro, separalos en dos grandes grupos:
- Gastos Fijos: Son los que tenés que pagar sí o sí todos los meses y cuyo monto casi no cambia: alquiler, expensas, cuota del colegio, servicios como internet o el celular, suscripciones a plataformas de streaming.
- Gastos Variables: Estos cambian mes a mes y es donde tenés más poder para ajustar: supermercado, salidas, delivery, transporte, ropa, regalos.
Al final del mes, vas a tener una foto clara de tu realidad financiera. Te vas a sorprender de cuánto se te va en "gastos hormiga", esos pequeños consumos diarios que parecen inofensivos pero que sumados son un número importante.
Estrategias de ahorro que podés empezar a aplicar hoy
Una vez que tenés claro tu presupuesto, es hora de pasar a la acción. No hay una fórmula mágica que sirva para todos, pero sí existen métodos probados que te pueden ayudar a empezar.
Pagate a vos primero: el "preahorro"
Este es, quizás, el cambio de hábito más poderoso que podés hacer. La mayoría de la gente intenta ahorrar lo que le queda a fin de mes. El problema es que casi nunca queda nada. El preahorro invierte esa lógica: apenas cobrás, separás el porcentaje que decidiste ahorrar.
Tratalo como si fuera un impuesto o una factura más que tenés que pagar obligatoriamente. Automatizá una transferencia a otra cuenta (que no uses para los gastos diarios) el mismo día que recibís tus ingresos. Así, ese dinero "desaparece" de tu vista y evitás la tentación de gastarlo.
La regla 50/30/20: una guía para organizar tus ingresos
Este es un método muy popular por su simplicidad y sirve como una brújula para distribuir tu plata. La idea es dividir tus ingresos netos (lo que te queda en el bolsillo después de los descuentos) de esta manera:
- 50% para necesidades: Todos tus gastos fijos y esenciales que no podés evitar (vivienda, servicios, comida, transporte).
- 30% para deseos: Son los gastos que mejoran tu calidad de vida pero no son indispensables (salidas, hobbies, ropa, delivery, vacaciones).
- 20% para ahorro y pago de deudas: Este es el porcentaje destinado a tus metas financieras y a liberarte de deudas, sobre todo las de la tarjeta de crédito.
Importante: En Argentina, con la inflación, puede que tus necesidades se lleven más del 50%. No te frustres. Tomá esta regla como una guía, no como una ley estricta. Si hoy tu estructura es 70/25/5, tu objetivo será ir moviendo los porcentajes de a poco para aumentar ese 5% destinado al ahorro.
El método de los sobres (versión digital)
Este es un clásico que sigue funcionando. Originalmente, consistía en separar el efectivo del mes en sobres físicos, cada uno con una etiqueta para un gasto específico (alquiler, súper, salidas). Hoy, podés adaptarlo al mundo digital:
- Creá diferentes "apartados" o "bolsillos" en tu cuenta bancaria o billetera virtual, si te lo permite.
- Tené una segunda cuenta bancaria gratuita y transferí ahí el dinero para gastos específicos.
- La lógica es la misma: asignar un presupuesto a cada categoría y no pasarte de ese monto.
Ahorro en pesos vs. ahorro en dólares: ¿qué tenés que saber?
En Argentina, la pregunta del millón es siempre la misma: ¿ahorro en pesos o en dólares? No hay una única respuesta correcta, porque depende de tus objetivos, tus plazos y tu tolerancia al riesgo. Lo importante es entender la función de cada moneda en tu estrategia.
Ahorrar en pesos: el desafío de la inflación
Dejar los pesos quietos debajo del colchón o en una caja de ahorro sin rendimiento es perder poder de compra todos los días. La inflación se come tus ahorros. Por eso, si decidís mantener una parte de tus ahorros en pesos, es fundamental que ese dinero esté trabajando para vos y generando algún tipo de rendimiento.
- Función principal: El ahorro en pesos suele estar destinado a objetivos de corto plazo (juntar para unas vacaciones en 6 meses, cambiar el celular, crear un fondo de emergencia).
- El objetivo: Que el rendimiento que obtengas le gane o, al menos, no pierda por mucho contra la inflación. Para esto, existen distintas herramientas financieras como los plazos fijos o los fondos comunes de inversión, que un experto puede administrar por vos.
Ahorrar en dólares: el refugio de valor
Históricamente, el dólar ha sido el refugio preferido de los argentinos para protegerse de las devaluaciones del peso. Su principal función no es generar una ganancia, sino preservar el valor de tus ahorros en el mediano y largo plazo.
- Función principal: Resguardar tu poder de compra para metas a largo plazo (la cuota inicial de una propiedad, la jubilación, un proyecto importante).
- La desventaja: El dólar guardado en efectivo no genera ningún rendimiento. Simplemente te protege de la pérdida de valor del peso.
¿Entonces, qué hacer? Muchos expertos coinciden en que una estrategia equilibrada es la mejor opción. Esto implica diversificar: tener una parte de tus ahorros en pesos (invertidos) para tus metas cercanas y tu fondo de emergencia, y otra parte en dólares para proteger el valor a futuro.
Pequeños hábitos, grandes resultados
El ahorro es como el ejercicio: la constancia le gana a la intensidad. De nada sirve hacer un esfuerzo enorme un mes si al siguiente volvés a los viejos hábitos.
- Revisá tus suscripciones: Hacé una lista de todos los servicios que pagás por mes (streaming, música, apps, gimnasio). ¿Realmente los usás todos? Cancelar los que no aprovechás libera dinero al instante.
- Planificá tus compras: Antes de ir al supermercado, hacé una lista y ajustate a ella. Esto evita las compras impulsivas.
- Cociná más en casa: Salir a comer o pedir delivery es cómodo, pero es uno de los gastos que más rápido se lleva tu presupuesto.
- Aprovechá descuentos y promociones: Usá los beneficios de tus tarjetas o billeteras virtuales para comprar en días de descuento. Pero ojo, comprá solo lo que necesitás, no porque esté en oferta.
Empezar a ahorrar es una decisión que te cambia la vida. Te da tranquilidad, te abre puertas y te permite soñar con proyectos más grandes. No importa si empezás con poco, lo fundamental es dar el primer paso y convertirlo en un hábito.
También te puede interesar
¿Te gustó este artículo?
Suscribite para recibir más contenido como este.