Cómo organizar tus finanzas personales: el plan de 5 pasos
Este plan de 5 pasos te invita a ordenar tu plata sin complicarte. Mirá a dónde va la plata, armá presupuesto realista, construí un fondo de emergencia y enfrentá tus deudas para empezar a ahorrar con propósito.
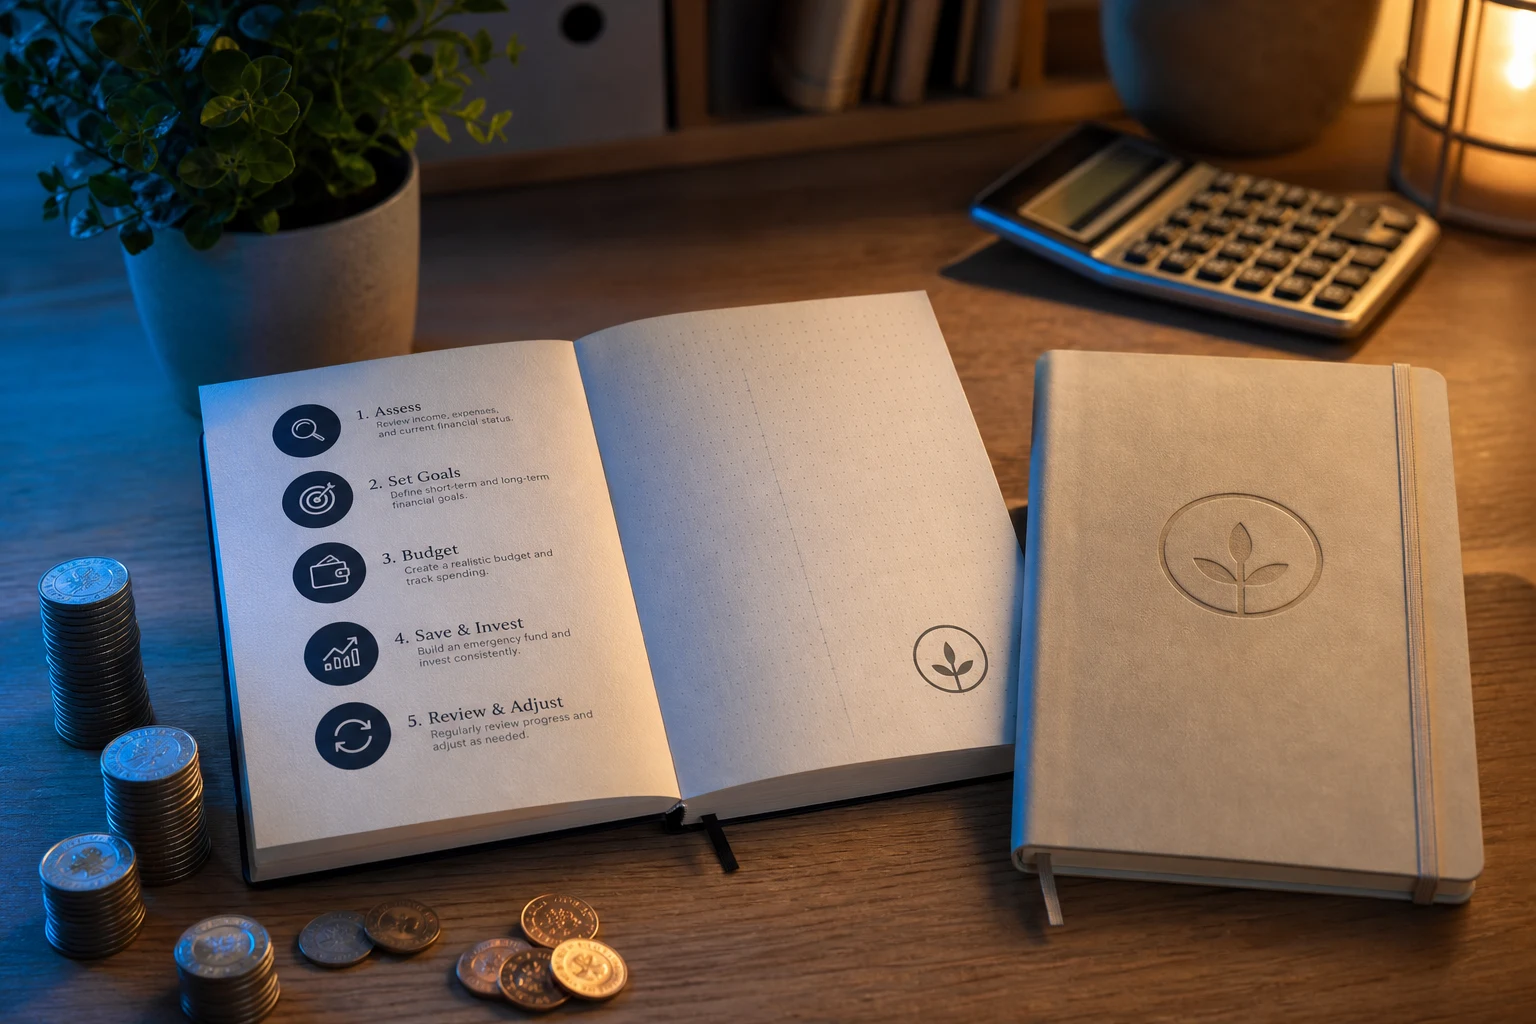
¿Sentís que la plata no te alcanza o que llega fin de mes y no sabés en qué se te fue el sueldo? Tranquilo, no sos el único. Organizar las finanzas personales en Argentina puede parecer una misión imposible con la inflación y la inestabilidad, pero es más una cuestión de método que de cuánto ganás.
Poner las cuentas en orden te da control, te permite tomar mejores decisiones y, sobre todo, te da tranquilidad. No necesitás ser un experto en economía, solo tenés que seguir un plan. Acá te presento un paso a paso simple y realista para que tomes las riendas de tu plata de una vez por todas.
1. El primer paso: saber en qué gastás
No podés arreglar lo que no conocés. El primer paso, y el más revelador de todos, es entender a dónde va tu dinero cada mes. Sin este mapa, cualquier intento de presupuesto o ahorro es un tiro al aire.
La idea es simple: durante al menos un mes, anotá absolutamente todos tus gastos. Desde el alquiler y las expensas hasta el café que comprás a la mañana y la suscripción a ese servicio de streaming que casi no usás.
- ¿Cómo hacerlo? Podés usar una libreta, una planilla de cálculo en la computadora o una app en el celular. Lo importante es que elijas un método que te resulte cómodo para no abandonar a los tres días. El secreto es registrar el gasto en el momento, no dejarlo para la noche, porque es ahí cuando te olvidás de las cosas chicas.
- ¿Por qué es clave? Este registro te va a mostrar la cruda verdad. Vas a descubrir "gastos hormiga" que, sumados, representan una cifra importante. También vas a ver patrones de consumo que quizás no tenías en el radar. Este diagnóstico es la base para todo lo que sigue.
Al final del mes, vas a tener una foto clara de tu realidad financiera, no de la que imaginabas. Y con esa información, podés empezar a tomar decisiones inteligentes.
2. Creá tu presupuesto: la hoja de ruta de tu plata
Con el registro de gastos en la mano, es hora de armar tu presupuesto. Un presupuesto no es una cárcel para tu dinero, sino una herramienta para decirle a dónde querés que vaya, en lugar de preguntarte a dónde se fue.
Un buen presupuesto te permite anticiparte, planificar y asegurarte de que cubrís lo importante primero.
- Sumá tus ingresos: Anotá todas tus entradas de dinero del mes (sueldo, honorarios, changas, etc.). Si tus ingresos son variables, lo mejor es usar un promedio conservador de los últimos tres a seis meses.
- Separar gastos fijos y variables:
- Gastos Fijos: Son aquellos que pagás todos los meses y cuyo monto conocés o varía muy poco. Por ejemplo: alquiler, expensas, cuota del colegio, servicios, suscripciones. Son la estructura de tu presupuesto.
- Gastos Variables: Cambian mes a mes y es donde tenés más poder de decisión. Acá entran el supermercado, las salidas, el delivery, la ropa y el transporte.
- Compará y ajustá: Restá el total de tus gastos a tus ingresos. ¿El resultado es positivo? Genial, tenés un excedente para ahorrar o invertir. ¿Es negativo o estás muy justo? Es momento de revisar los gastos variables. ¿Hay alguna suscripción que puedas dar de baja? ¿Podés reducir las salidas o los pedidos de comida?
Armar tu primer presupuesto es un antes y un después. Si querés una guía detallada para no saltearte ningún paso, podés consultar nuestro artículo sobre qué es un presupuesto personal y el paso a paso para armar el tuyo. Una estrategia muy útil para organizarte es el Método 50/30/20: la guía para organizar tus ingresos y ahorrar, que te ayuda a distribuir tus ingresos de forma equilibrada.
3. Construí tu fondo de emergencia
En Argentina, los imprevistos están a la orden del día. Que se rompa un electrodoméstico, un gasto médico inesperado o una reducción de tus ingresos puede desequilibrar toda tu economía si no estás preparado. Para eso existe el fondo de emergencia.
Este fondo es un colchón de dinero guardado exclusivamente para emergencias reales. No es para irte de vacaciones ni para aprovechar una oferta. Es tu red de seguridad financiera.
- ¿Cuánto necesitás juntar? Lo ideal es tener un monto que cubra entre 3 y 6 meses de tus gastos fijos esenciales. O sea, si para vivir (alquiler, servicios, comida básica) necesitás $200.000 por mes, tu fondo debería tener entre $600.000 y $1.200.000.
- ¿Cómo armarlo? Empezá de a poco. Definí una suma fija que puedas separar todos los meses, por más chica que sea, y tratala como un gasto fijo más en tu presupuesto. La constancia es más importante que la cantidad al principio.
- ¿Dónde guardarlo? El dinero debe estar en un lugar seguro y accesible, pero no tan a la mano como para que lo uses por impulso. No lo dejes en tu cuenta del día a día. Podrías ponerlo en una caja de ahorro separada o en un instrumento de muy bajo riesgo y alta liquidez que te permita retirarlo rápido cuando lo necesites. Su objetivo no es generar grandes rendimientos, sino estar disponible.
4. Enfrentá tus deudas: un plan para salir del rojo
Si tenés deudas, sobre todo las de la tarjeta de crédito o préstamos personales con tasas altas, atacarlas debe ser una prioridad. Los intereses pueden convertirse en una bola de nieve que consume una parte enorme de tus ingresos y te impide ahorrar.
- Hacé una lista de todo lo que debés: Anotá a quién le debés, cuánto es el total y cuál es la tasa de interés de cada deuda.
- Priorizá las más caras: Por lo general, conviene empezar por pagar la deuda que tiene la tasa de interés más alta. Cada peso que destinás a esa deuda te ahorra más en intereses a futuro. Esto se conoce como "método avalancha".
- Buscá alternativas: Si sentís que la situación te supera, no dudes en hablar con el banco o la entidad financiera. A veces es posible refinanciar la deuda de la tarjeta para obtener una cuota más manejable o una mejor tasa.
Tener un plan claro te va a dar la motivación para empezar a tachar deudas de la lista y liberar tus ingresos para tus propios objetivos.
5. El ahorro como hábito: construyendo tu futuro
Una vez que tenés tus gastos bajo control, tu fondo de emergencia en marcha y tus deudas encaminadas, podés enfocarte con más fuerza en el ahorro. Ahorrar no es lo que te sobra a fin de mes; es una decisión que tomás al principio.
- Págate a vos primero: Así como pagás el alquiler o la luz, definí un monto o un porcentaje de tus ingresos para el ahorro y separalo apenas cobrás. Automatizar una transferencia a otra cuenta es la mejor forma de asegurarte de que suceda.
- Ponete metas claras: Ahorrar sin un objetivo es difícil. ¿Querés juntar para el anticipo de un auto? ¿Para unas vacaciones? ¿Para tu jubilación? Ponerle nombre y apellido a tu ahorro lo hace tangible y te mantiene motivado.
- Protegé tus ahorros de la inflación: En Argentina, dejar los pesos quietos es perder plata. Una vez que superaste el fondo de emergencia, es importante que busques alternativas de inversión para que tus ahorros al menos mantengan su valor. Investigá opciones conservadoras para empezar, como los plazos fijos UVA o los fondos comunes de inversión de bajo riesgo.
Organizar tus finanzas es un camino, no un destino. Requiere paciencia, disciplina y, sobre todo, empezar. Cada pequeño paso que des hoy te va a dar más libertad y seguridad mañana.
También te puede interesar
¿Te gustó este artículo?
Suscribite para recibir más contenido como este.