Cómo salir de deudas: el plan paso a paso para recuperar tu tranquilidad
¿Querés salir de deudas sin perder la cordura? Este plan te guía paso a paso: diagnóstico de tu situación, elección entre bola de nieve o avalancha, y estrategias para recortar gastos, aumentar ingresos y negociar con acreedores.
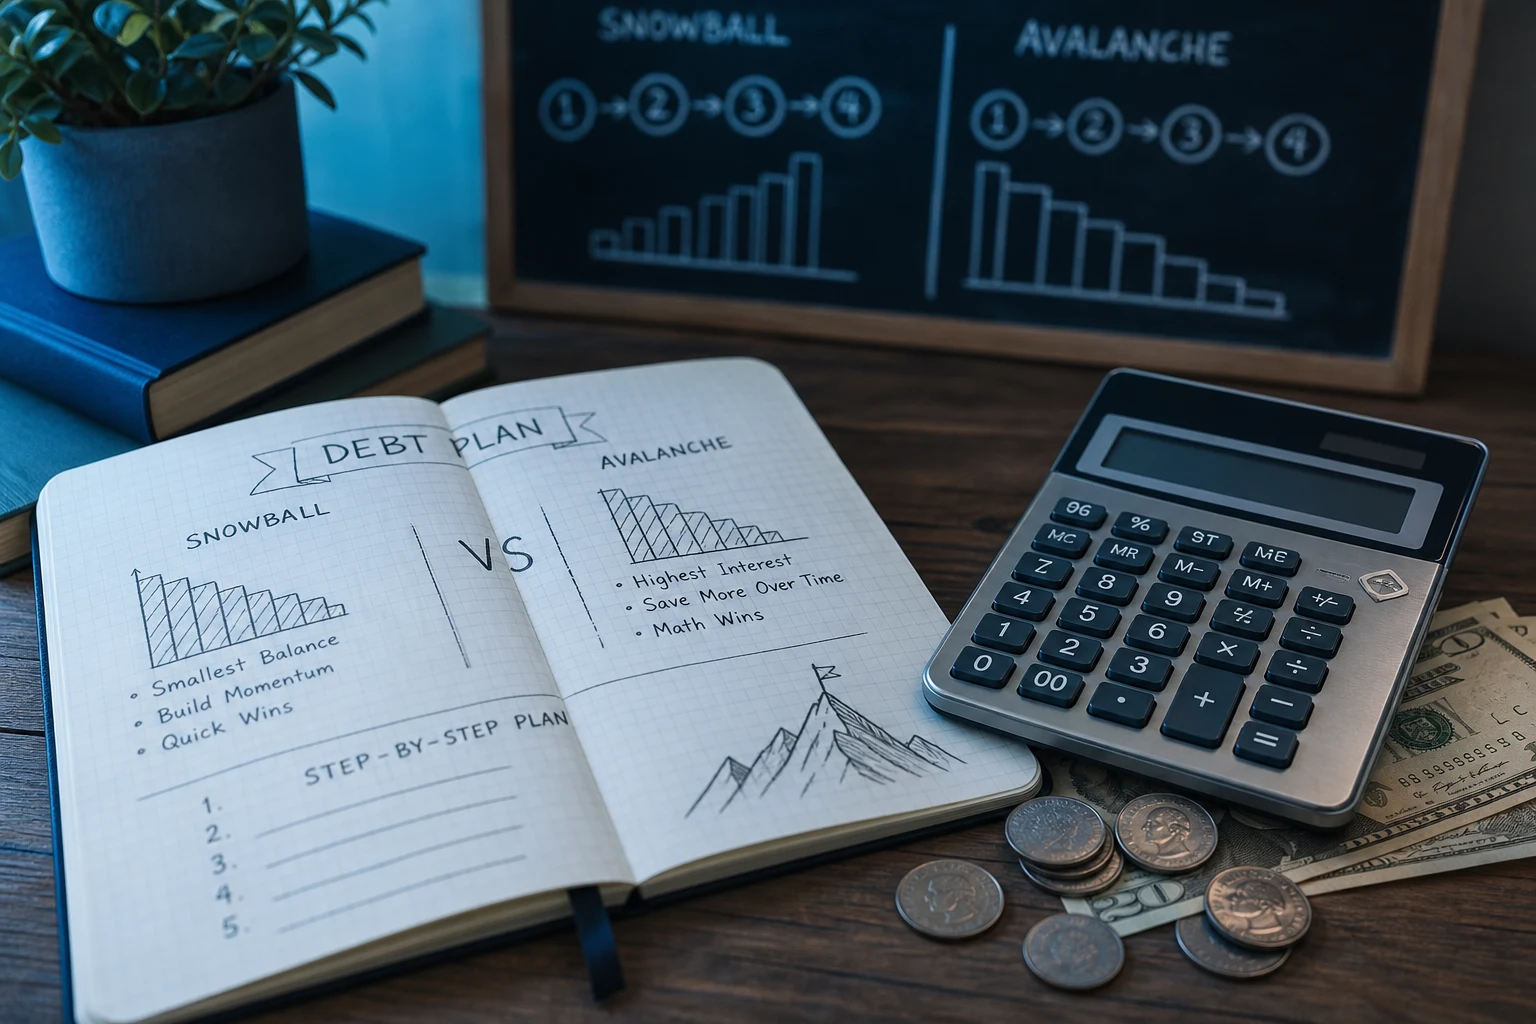
Sentir que las deudas te ahogan es una de las peores sensaciones, especialmente en un contexto económico como el de Argentina. La plata no alcanza, los intereses se acumulan y parece un laberinto sin salida. Pero respira hondo, porque no estás solo y hay una forma de ordenar el caos.
Si te estás preguntando "necesito salir de deudas, ¿qué hago?", llegaste al lugar indicado. Olvidate de las soluciones mágicas. Lo que necesitás es un plan claro y realista. Acá te voy a guiar paso a paso, como lo haría un amigo que ya pasó por lo mismo, para que puedas tomar el control de tus finanzas y recuperar tu tranquilidad.
Paso 1: El diagnóstico honesto, saber dónde estás parado
No podés empezar un viaje sin saber tu punto de partida. El primer paso, y el más importante, es enfrentar la realidad y entender la dimensión real del problema. Esto puede dar miedo, pero es la única manera de empezar a solucionarlo.
Primero, hacé una lista completa de todas tus deudas. Agarrá un cuaderno o abrí una planilla de cálculo y anotá todo, sin dejar nada afuera:
- A quién le debés: El banco, la tarjeta de crédito, un familiar, etc.
- Cuánto debés (saldo total): El monto completo que te falta pagar.
- La cuota mensual: Cuánto pagás por mes por esa deuda.
- La tasa de interés: Este es un dato clave. Buscá el Costo Financiero Total (CFT), que incluye todos los gastos y seguros. Es el porcentaje que realmente te dice qué tan "cara" es esa deuda.
Cuando tengas toda la lista, vas a tener una foto clara de tu situación. El segundo paso del diagnóstico es armar un presupuesto mensual simple. Anotá todos tus ingresos y todos tus gastos fijos (alquiler, expensas, servicios) y variables (supermercado, transporte, salidas). Sé brutalmente honesto. El objetivo es saber exactamente cuánta plata te queda libre cada mes para destinar a pagar tus deudas, por encima de los pagos mínimos.
Paso 2: La estrategia, elegí tu plan de ataque
Una vez que sabés cuánto debés y de cuánta plata disponés, es hora de decidir cómo vas a atacar las deudas. No se trata solo de pagar lo que se pueda, sino de hacerlo de forma inteligente. Existen dos métodos muy conocidos y efectivos.
El método "Bola de Nieve": motivación para no abandonar
Este método es ideal si necesitás ver resultados rápidos para no perder el impulso. La estrategia es simple:
- Ordená tus deudas de la más chica a la más grande, sin importar la tasa de interés.
- Pagá el mínimo en todas tus deudas, excepto en la más pequeña.
- Todo el dinero extra que conseguiste en tu presupuesto, ponelo en pagar la deuda más chica. Atacala con todo lo que tengas.
- Una vez que la cancelaste (¡tu primera victoria!), agarrá toda la plata que le dedicabas a esa deuda (el mínimo más el extra) y sumala al pago mínimo de la siguiente deuda más chica de tu lista.
- Repetí el proceso. Cada vez que liquidás una deuda, esa "bola de nieve" de dinero se hace más grande y acelera el pago de la siguiente.
La gran ventaja de este método es psicológica. Cancelar una deuda rápido te da una inyección de confianza y te motiva a seguir adelante.
El método "Avalancha": la opción más eficiente
Si sos más analítico y tu objetivo es pagar la menor cantidad de intereses posible, este es tu método.
- Ordená tus deudas de la que tiene la tasa de interés (CFT) más alta a la más baja.
- Pagá el mínimo en todas, excepto en la que tiene el interés más alto.
- Destiná todo tu dinero extra a la deuda más "cara".
- Cuando la liquides, pasá todo ese capital a la siguiente con la tasa más alta.
Matemáticamente, con el método avalancha vas a ahorrar más plata a largo plazo porque eliminás primero las deudas que más intereses te generan. La desventaja es que quizás tardes más en ver el primer resultado, lo que puede ser desalentador para algunos.
No hay un método mejor que otro, solo el que mejor funcione para vos. Lo importante es elegir uno y ser constante.
Paso 3: Aumentá tu capacidad de pago, liberá más plata
Para que cualquiera de los dos métodos funcione más rápido, necesitás que la "bola de nieve" o la "avalancha" sea lo más grande posible. Y para eso, solo hay dos caminos: gastar menos o ganar más.
- Recortá gastos: Volvé a tu presupuesto y analizá con lupa cada categoría. Identificá los famosos "gastos hormiga": el delivery que podés evitar, las suscripciones que no usás, las compras impulsivas. Cada peso que ahorres es un peso que va directo a pagar tus deudas y a comprar tu futura tranquilidad.
- Generá ingresos extra: ¿Tenés alguna habilidad que puedas monetizar? ¿Podés vender cosas que ya no usás? ¿Hacer algunas horas extra? Cualquier ingreso adicional, por más chico que parezca, acelera muchísimo el proceso.
Paso 4: La negociación, hablá con tus acreedores
Uno de los mayores errores es esconderse o dejar de atender el teléfono. Los bancos y entidades financieras son los primeros interesados en que les pagues. Prefieren llegar a un acuerdo antes que iniciar un proceso judicial largo y costoso.
Llamá, explicá tu situación con honestidad y mostrá tu voluntad de pago. Muchas veces podés negociar mejores condiciones. Una de las herramientas más comunes para esto es la consolidación o la refinanciación de la deuda. Si tus finanzas todavía están a flote pero las condiciones de tus créditos te aprietan, refinanciar una deuda puede ser una excelente opción para conseguir una tasa de interés más baja o una cuota mensual más cómoda.
¿Y si tengo deudas muy grandes?
Si estás lidiando con deudas grandes, como un préstamo personal importante o el saldo de varias tarjetas de crédito al límite, los principios son los mismos, pero la estrategia cobra aún más importancia.
Para deudas grandes y con intereses altos, el método avalancha suele ser el más recomendable porque el ahorro en intereses puede ser significativo. Además, la negociación se vuelve fundamental. No dudes en plantear una reestructuración de la deuda, buscando unificar todo en un solo crédito con una cuota que puedas pagar.
¿Cómo salir de deudas sin dinero?
Esta es una de las preguntas más difíciles. Si tus ingresos apenas cubren tus gastos básicos y no tenés un peso extra, la situación es crítica pero no imposible. El plan de acción se enfoca en dos áreas:
- Recorte drástico de gastos: En este escenario, no se trata de recortar "gastos hormiga", sino de analizar y reducir todo lo que no sea absolutamente esencial para vivir.
- Negociación urgente: Es el paso más importante. Contactá a tus acreedores de inmediato. Explicá que no tenés capacidad de pago actual, pero que querés encontrar una solución. A veces se pueden conseguir períodos de gracia o planes de pago con cuotas muy bajas para empezar. El objetivo es evitar que la deuda siga creciendo descontroladamente con intereses punitorios mientras buscás la forma de generar algún ingreso extra.
El camino a la libertad financiera: constancia y nuevos hábitos
Salir de deudas es una maratón, no una carrera de 100 metros. Habrá meses buenos y meses malos. Lo fundamental es no desanimarse y mantener la disciplina.
Un consejo final: en cuanto puedas, empezá a construir un pequeño fondo de emergencia. Tener un colchón de dinero (aunque sea chico al principio) para imprevistos evitará que tengas que volver a endeudarte ante cualquier eventualidad, como la rotura de un electrodoméstico o un gasto médico inesperado. Esto es clave para romper el ciclo de la deuda para siempre.
También te puede interesar
¿Te gustó este artículo?
Suscribite para recibir más contenido como este.